Heredar o donación familiar: el acceso a la vivienda entra en 'modo milagro’
Con los precios de las casas multiplicando por 2,5 los que existían en el comienzo del siglo, los jóvenes ven «imposible» comprar una.
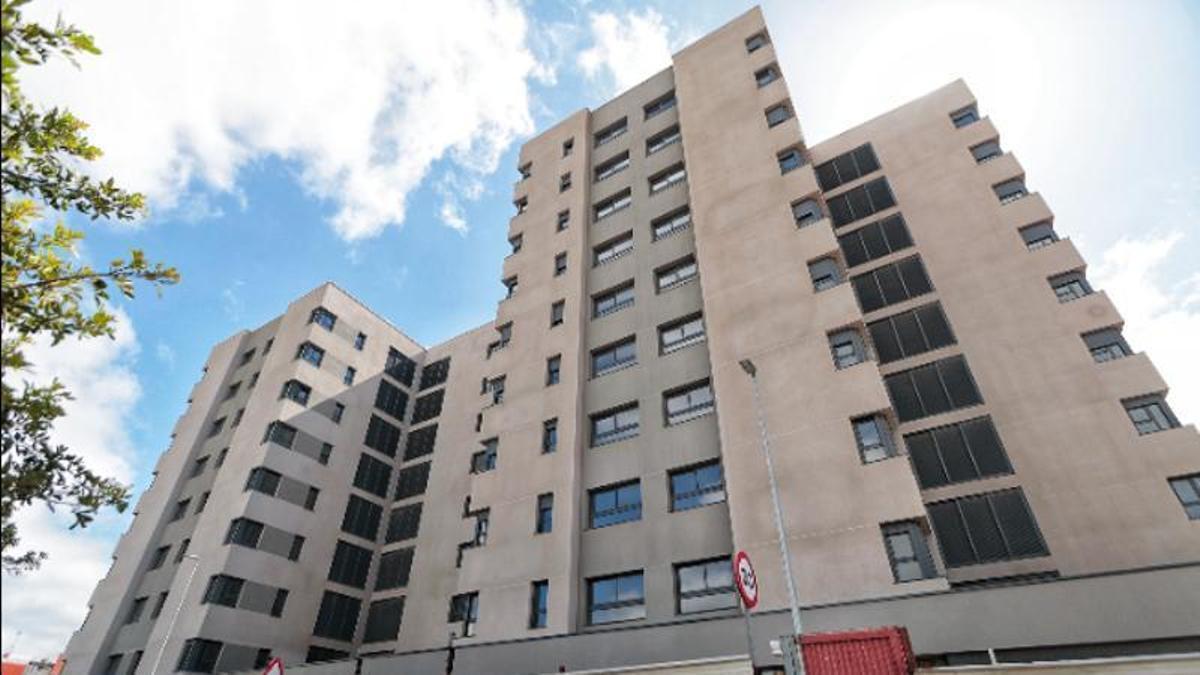
Viviendas de promoción pública en el barrio lagunero de Las Chumberas. / MARÍA PISACA
 Añádenos en Google

«Imposible». Esa es la palabra más repetida entre los jóvenes cuando se les solicita una descripción del panorama –«gris», aseguran– al que se enfrentan para adquirir una vivienda. La siguiente opción más mencionada es la de contar con el auxilio de la familia, bien con la donación de alguna propiedad, y problema resuelto, o bien con una aportación dineraria que les permita superar el muro del 20% –del precio de la casa– que deben tener ahorrado para garantizarse posibilidades de éxito a la hora de acudir al banco en busca de un crédito hipotecario. La estadística permite constatar un continuo crecimiento de este tipo de operaciones en el que todos los actores están vivos.
Hasta hace unos años, la casilla de la herencia concentraba prácticamente todas las fichas en juego cuando se trataba de convertirse en propietario por la vía familiar. Ahora, sin embargo, las conocidas como donaciones intervivos no paran de crecer. Lo hicieron un 9,3% entre 2024 y 2025, según el Consejo General del Notariado. Las 10.697 contabilizadas por dicho organismo durante el pasado año suponen un incremento del 1.013,1% en comparación con el mínimo de 2013, cuando solo se produjeron 961.
Realidad social
Esta estadística por sí sola no refleja de manera exacta la dimensión de las dificultades con las que se encuentran los jóvenes para poder tener unas escrituras a su nombre timbradas con el logotipo del Registro de la Propiedad, pero sí hace las veces de termómetro que mide la realidad social presente en cada momento.
En 2013, con la crisis de deuda soberana amenazando con llevarse por delante hasta al euro y colocando la economía española al borde mismo del default (quiebra), todo el protagonismo lo adquiría la capitalización. Nada de inversiones, nada de gastos más allá de los esenciales; los proyectos que podían aplazarse pasaban de inmediato al cajón de los asuntos en situación de veremos, y las donaciones estaban entre estos últimos.
Menor oferta
Del mismo modo que los números recabados en esos años por los notarios se entienden por las dificultades en las que el crack de 2008 metió a la mayor parte de las economías occidentales, lo hacen ahora por el estrechamiento de la oferta inmobiliaria y el impacto que este tiene sobre los precios. El portal inmobiliario Idealista cifra en 3.357 euros el coste del metro cuadrado de vivienda construida en las Islas, un 7,8% más que tan solo un año antes, y lloviendo sobre empapado.
Con mayor detalle, la sociedad de tasación Tinsa dibuja un escenario de crecimiento del 18,3%, casi tres puntos por encima de la evolución media estatal (15,5%). Más allá de lo sucedido entre los segundos trimestres del año pasado y el presente, también Tinsa refleja el ascenso que dibuja la curva desde el comienzo de este siglo. Comprar una casa en el Archipiélago es hoy un 150,5% más caro que al arrancar 2001. Para mejor entender, una vivienda de dos habitaciones con plaza de garaje que hoy cuesta 240.000 euros suponía hace 25 años un desembolso de solo 96.000 euros.
La ciénaga intransitable
Tener una casa era un esfuerzo, si. Lo que ha ocurrido en el primer cuarto del XXI es que ha perdido la condición de asumible. La combinación de salarios, inflación y escasez de oferta inmobiliaria conforma una ciénaga perfectamente intransitable. Salvo que la familia eche una mano.
Le ocurrió a Elena cuando su abuela, viendo la desolación coral de sus nietos –tres– «decidió repartir la herencia en vida» o, lo que es lo mismo, dividió en partes iguales sus bienes y los cedió a sus descendientes. «Yo me quedé la casa en la que ella y mi abuelo vivieron hasta unos años después de él fallecer», explica Elena.
Ya tengo casa
Sus dos hermanos varones recibieron una suma de dinero equivalente al valor de la vivienda. Optar por el inmueble y reformarlo fue decisión «sentimental» de Elena, que ahora tiene una casa en la que poder hacer despegar su proyecto de vida.
Es ingeniera, trabaja «en una multinacional», tiene 33 años y «jamás» pensó que una de sus principales preocupaciones –«me acostaba con ese rollo en la cabeza y me despertaba de la misma manera», afirma– dejaría de serlo de esta manera. Porque con su sueldo, «que no está mal tampoco», asegura que le resultaba imposible ahorrar; «se llevaba prácticamente todo el alquiler», narra echando atrás la vista «solo para eliminar un mal recuerdo».
Heredar la vivienda
Hasta hace pocos años, era el momento de la partición de la herencia el que tenía reservada la capacidad de cambiar el rumbo vital de los nombrados en el testamento. Ginés, que hoy tiene 38 años y una hija de 16 meses, lo confirma, porque heredó «en 2022». Tras la pandemia, su padre, único de sus progenitores que permanecía con vida entonces, falleció. «Soy hijo único, con lo que la casa familiar estaba claro para quién iba a ser», señala. Antes de aquello, nunca buscó, «en serio», una casa para ver si la podía comprar.
«Cuando enviudó, mi padre me decía que no me preocupara por eso. Claro que tenía ganas de tener mi propia casa, pero era mejor que estuviera con él», rememora. Circunstancias personales aparte, lo cierto es que el deseo de emanciparse que pudiera tener estaba más cerca del plano de las ideas que de la realidad, porque eso es lo que dicen los números que describen la situación de los jóvenes con respecto a la posibilidad de independizarse de sus padres.
Emancipación tardía
El último Observatorio de Emancipación publicado por el Consejo de la Juventud de Canarias es el correspondiente al final de 2024 y señala que solo el 14,1% de los jóvenes de entre 16 y 35 años vuela ya por su cuenta. Pírrica cifra que empeora en 5,95 puntos la existente un año antes. Y lo peor es que eso ocurría al final de 2024, desde entonces los precios de la vivienda no han hecho sino crecer.
Así que Ginés, encargado de almacén de una cadena de alimentación, «nunca habría podido comprar una casa. Y con lo que ha pasado de un tiempo a esta parte, diría que ni alquilarla». El citado trabajo del Consejo de la Juventud de Canarias cifra en un 10,2% el aumento de los precios de los arrendamientos entre 2023 y 2024, «hasta alcanzar los 1.128 euros al mes, una cifra un 19,1 % más alta que el salario mediano para una persona joven» de las Islas.
Ni para el alquiler
Es decir, el sueldo que está justo a medio camino entre el más alto y el más bajo que perciben los recién incorporados al mercado laboral –hasta 35 años– no cubre ni tan siquiera un alquiler.
Esa es otra parte muy importante del problema. Hace menos de diez años era posible independizarse de este modo. Adquirir una vivienda en propiedad era un proyecto a medio plazo que en buena parte estaba basado en la capacidad de ahorro que propiciaba vivir en una casa arrendada. Que ya de por sí no era sencillo, porque reunir la cantidad de dinero suficiente –ese 20% del valor del inmueble– consume un plazo de en torno a cinco años.
La naturaleza del bien
Sin embargo, también esa realidad se ha esfumado. Idealista cifra en el 6,3% el incremento del precio de los alquileres en la comunidad autónoma en el último año. El incremento es de por sí considerable si nos atenemos a la naturaleza del bien, una casa en la que vivir, pero se queda en nada si se echa la vista atrás un poco más.
Enero de 2020, a las puertas del estallido de la pandemia. El referido portal inmobiliario situaba el coste del metro cuadrado en alquiler en 9,6 euros; el mes pasado, 15,5 euros, un 61,4% más. Dicho más claro, el apartamento de 60 metros cuadrados que suponía el desembolso cada día 1 de 576 euros cuesta hoy 930 euros.
Salarios escasos
Más que complicado viviendo en una tierra que, para colmo, se sitúa a la cola de España cuando se analizan los ingresos que el trabajo reporta a los ciudadanos; unos 1.400 euros netos por catorce pagas. Y sin olvidar que en el tramo más joven de los asalariados no abundan precisamente los salarios elevados.
Por tanto, los alquileres se escapan de las posibilidades económicas de una buena parte de la población. Además, de manera abrupta en muchos casos. Como le ocurrió a Laura (34 años), que tuvo por morada «durante siete años» la misma vivienda hasta que falleció el propietario –lo era de todo el edificio– y los herederos decidieron dedicarlo al alquiler de temporada o costa estancia; «hacer pisos turísticos, vamos».
"Quitarnos de encima"
«Me dirás cómo. Pagué poco más de 500 euros y de la noche a la mañana me dicen que les tengo que dar 1.000. Querían quitarnos de encima», explica extendiendo la situación al resto de los vecinos, «y ahora he vuelto a vivir con mis padres». El Observatorio de la Emancipación estima que ese camino lo han tomado 20.000 jóvenes canarios.
Laura se confiesa «cansada» de buscar. «Lo que nunca pensé es que después de estudiar una carrera –Enfermería– y habiendo tenido siempre trabajo, vaya camino de los 40 pensando en que compartir piso es la única salida». Porque tampoco sus padres pueden echarle una mano. «No les falta de nada, pero no van a estar ellos mal para que yo esté bien, por ahí no voy a pasar», enfatiza.
Sobre 28.000 euros
No cabe en ese caso una donación que debería cubrir una quinta parte del coste de la vivienda a comprar. Si en el mercado actual ya prácticamente ningún activo baja de 140.000 euros, salvo que haya que invertir mucho dinero en reacondicionar el inmueble, estaríamos hablando de 28.000 euros con los que acudir a una entidad bancaria para intentar negociar un crédito hipotecario.
No todas las economías familiares pueden desprenderse de dicha suma y menos en un momento como el actual en el que la inflación dificulta atravesar los meses sin recurrir al contenido de la hucha, en el caso de que esta exista.
Donación preventiva
A Meche (Mercedes, 27 años) sí le pudieron «echar una mano» sus padres. Hija única, se emancipó hace cinco años. Se mudó con su pareja a «una casita que no estaba mal», pero hace solo dos su padre les planteó adelantarles «el dinero de una entrada para un piso. Estaba seguro de que antes o después íbamos a tener problemas con el alquiler», asegura la joven.
Costó convencerla. «Ahí entró mi madre, que poco a poco me hizo ver que de otra manera en esta época iba a ser imposible, aceptaron mi condición de devolverles hasta el último euro y en esas estamos». Con esa donación y la casa prerreservada, ella y su novia se presentaron en el banco, que no puso objeciones al comprobar que contaban con el dinero suficiente para afrontar los gastos de notaría, impuestos (transmisiones patrimoniales básicamente) y la anotación del cambio de propiedad en el registro, que son los tres conceptos que se llevan en su mayor parte el 20%.
Dos, puede ser; solos, imposible
Ser dos –una pareja– se presenta también como un factor diferencial a la hora de abandonar el nido familiar. La cuota hipotecaria media en el Archipiélago quedó fijada en 769 euros el pasado año, según el Colegio de Registradores. Es una cantidad asumible si en la casa hay dos vías de ingresos; de lo contrario, la cuestión se complica. Más aún si, como se prevé, el Banco Central Europeo (BCE) decide subir los tipos en su reunión de septiembre y la hipoteca está referenciada al Euríbor, es decir, es variable. Cuando toque revisarla se pondrá más exigente el pago.
El mismo Colegio de Registradores cifra en el 36,14% el esfuerzo sobre el salario que tienen que realizar los ciudadanos de la comunidad autónoma. Ese es el porcentaje del sueldo que se va en pagar la cuota mensual., superior al 33% que recomienda la ortodoxia financiera y al 32,67% de la media estatal. Eso sí, muy por debajo del 56,86% de Baleares o el 41,34% de Madrid.
El pánico a edificar tras la crisis de 2008, el alquiler turístico o las 200.000 casas vacías recortan la oferta y los precios se disparan
El pinchazo de la burbuja inmobiliaria en el año 2008 generó pánico a construir, lo que ha derivó en la creación de una gran bolsa de demandantes –unos 25.000– de alquiler social que no encuentran acomodo. La maquinaria pública ha enfocado el problema, pero el resultado tardará tiempo en notarse. Se calcula que en las Islas existen 200.000 viviendas vacías y el seductor alquiler vacacional también merma las existencias en un territorio en el que una cuarta parte de los inmuebles (25,65%, según los registradores) los adquieren extranjeros.
Suscríbete para seguir leyendo
Fuente: La Provincia - Diario de Las Palmas
- Baja sensible en el CD Tenerife: Cervera pierde a un jugador único en la plantilla
- Paso decisivo para convertir el Parque Viera y Clavijo en el primer CaixaForum de Canarias: Santa Cruz otorga la concesión administrativa
- Chanel, pareja de St. Pedro, 'se empadrona' en Tejina
- El bar de Tenerife con 50 años de historia donde disfrutar de unos de los bocadillos más famosos de la isla
- Comparsa, DJs y hasta un toro mecánico para dar la bienvenida a los nuevos alumnos de la ULL
- Santa Cruz de Tenerife, elegida Capital Española de la Gastronomía 2027
- Sismicidad en Canarias: seis terremotos este lunes en las islas
- El rincón de Tenerife que enamora a Pedri: limita con el Macizo de Anaga y cuenta con una de las fiestas más populares de la isla